

O Parlamento português aprovou, a 9 de outubro, a redução das taxas das seis primeiras faixas do IRS. Esta medida aplica-se a todos os seus rendimentos de 2026 e deverá refletir-se já no salário de novembro e no subsídio de Natal. O que muda, quanto irá ganhar com isso e o que ainda está por publicar.
Na sexta-feira, 9 de outubro de 2026, a Assembleia da República aprovou a proposta de lei que autoriza o Governo a reduzir as taxas do IRS nas seis primeiras faixas de rendimentos. A redução varia entre 0,3 e 0,5 pontos e aplica-se a todos os rendimentos de 2026, com efeito retroativo a 1 de janeiro. Se for residente fiscal em Portugal e os seus rendimentos estiverem abrangidos pela tabela geral, é provável que esta medida o diga respeito.
O que muda, por fase
Os limites das faixas não se alteram: apenas as taxas diminuem. Seguem-se as taxas gerais aplicáveis no continente, de acordo com o documento publicado pelo Governo a 17 de setembro de 2026 (rendimento tributável anual):
- até 8 342 €: de 12,5 % a 12,2 %;
- de 8 342 € a 12 587 €: de 15,7 % a 15,2 %;
- de 12 587 € a 17 838 €: de 21,2 % a 20,7 %;
- de 17 838 € a 23 089 €: de 24,1 % a 23,6 %;
- de 23 089 € a 29 397 €: de 31,1 % a 30,6 %;
- de 29 397 € a 43 090 €: de 34,9 % a 34,6 %.
A sétima, a oitava e a nona faixas, acima dos 43 090 €, mantêm as suas taxas de 43,1 %, 44,6 % e 48 %. Uma vez que o imposto é progressivo, os contribuintes destas faixas beneficiam, ainda assim, da redução aplicável à parte do seu rendimento que se situa nas seis primeiras faixas.
Quanto ganha
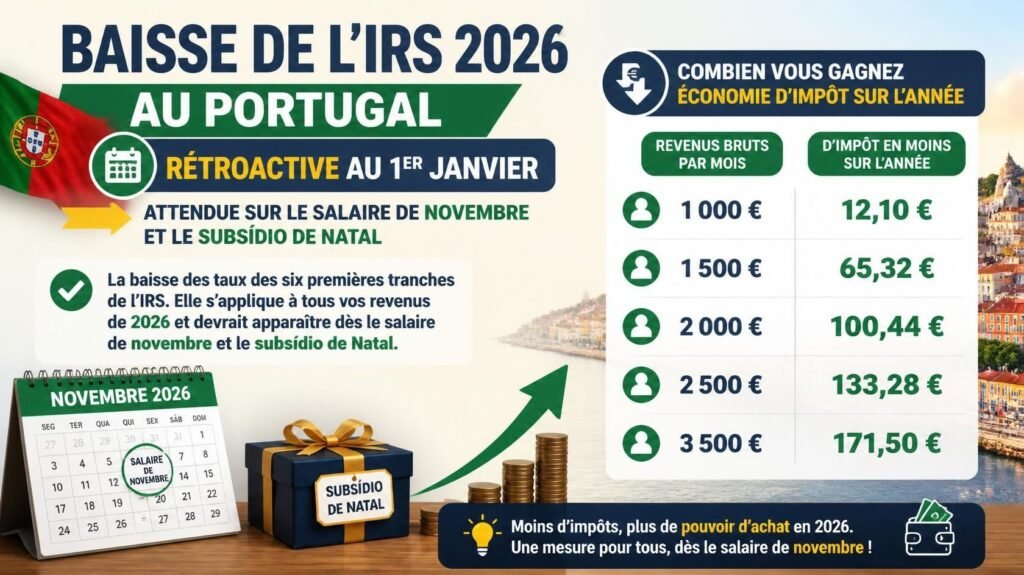
O Governo estima o custo da medida em 400 milhões de euros e anuncia que mais de 2,9 milhões de famílias irão beneficiar da mesma. As suas simulações, para uma pessoa solteira sem filhos a cargo, residente no continente e que recebe o salário catorze vezes por ano, indicam a ordem de grandeza:
- 1 000 € brutos por mês: menos 12,10 € de impostos ao longo do ano;
- 1 500 €: 65,32 €;
- 2 000 €: 100,44 €;
- 2 500 €: 133,28 €;
- 3 500 €: 171,50 €.
Os montantes são os mesmos para um reformado solteiro que receba uma pensão equivalente. Trata-se de poupanças anuais: o ganho é real, mas modesto.
Quando o vir no seu recibo de vencimento
O Governo afirma que o seu efeito «já se fará sentir a partir de novembro», «tanto no salário como no subsídio de Natal», através de uma redução das retenções na fonte. O primeiro-ministro, Luís Montenegro, indicou que pretende incluí-la nas tabelas de retenção aplicáveis aos salários de novembro.
Concretamente, o imposto retido em excesso desde janeiro deverá ser parcialmente compensado por retenções mais baixas no final do ano. O montante que não tiver sido compensado será regularizado na declaração de rendimentos de 2026, a apresentar na primavera de 2027. Uma consequência a ter em conta: retenções mais baixas hoje podem significar um reembolso menor no próximo ano.
O que ainda é necessário fazer antes de a redução entrar em vigor
A votação de 9 de outubro, por si só, não alterou as taxas. O texto aprovado é uma lei de autorização: ainda tem de ser promulgado pelo Presidente da República e publicado no Diário da República. O Governo deverá, em seguida, aprovar o decreto-lei que altera as taxas do Código do IRS e, posteriormente, publicar as novas tabelas de retenção na fonte. Até ao momento, essas tabelas ainda não são conhecidas: serão elas que determinarão o montante adicional que receberá em novembro e dezembro.
O texto foi aprovado com os votos do PSD, do CDS-PP, do Chega, da Iniciativa Liberal e do JPP; o PS, o Livre e o Bloco de Esquerda abstiveram-se, enquanto o PCP votou contra. O Governo apresenta-a como a quinta redução do IRS que promove: o próximo debate, o do orçamento para 2027, já está em curso.
Informações práticas
A quem se aplica: os residentes fiscais em Portugal cujos rendimentos são tributados de acordo com a tabela geral do IRS (trabalhadores por conta de outrem, reformados e trabalhadores independentes).
Redução: 0,3 pontos para a primeira e a sexta faixas, 0,5 pontos da segunda à quinta. Os limites das faixas mantêm-se inalterados.
Efeito: rendimentos de 2026, com efeito retroativo a 1 de janeiro.
Na folha de pagamentos: previsto a partir de novembro de 2026, incluindo o subsídio de Natal, sob reserva da publicação das novas tabelas de retenção.
Saldo: regularizado através da declaração IRS 2026, na primavera de 2027.
Atenção: as taxas referidas são as do continente; os Açores e a Madeira aplicam as suas próprias taxas.
Fontes
- XXV Governo Constitucional – Comunicado do Conselho de Ministros de 17 de setembro de 2026
- XXV Governo Constitucional – Redução IRS 2026 : novas taxas, poupança anual e poupança acumulada
- XXV Governo Constitucional – Governo anuncia suplemento extraordinário para pensionistas e redução do IRS
- ECO – Parlamento autoriza Governo a baixar IRS até ao sexto escalão
- Diário de Notícias – Parlamento aprova redução do IRS nos seis primeiros escalões
- Jornal de Negócios – Redução intercalar das taxas do IRS em 2026 aprovada no Parlamento
- Gestor Financeiro – Descida do IRS 2026 : ponto de situação
Última atualização: 10/10/2026
Artigo redigido com a ajuda de uma inteligência artificial, revisto, modificado e validado por François Wilman.
Este artigo foi redigido com cuidado, mas pode conter erros ou informações desatualizadas. Verifique sempre as informações importantes junto das fontes oficiais antes de as utilizar.
Este artigo foi traduzido automaticamente do francês, para o seu conforto de leitura. Apenas a versão em francês faz fé.